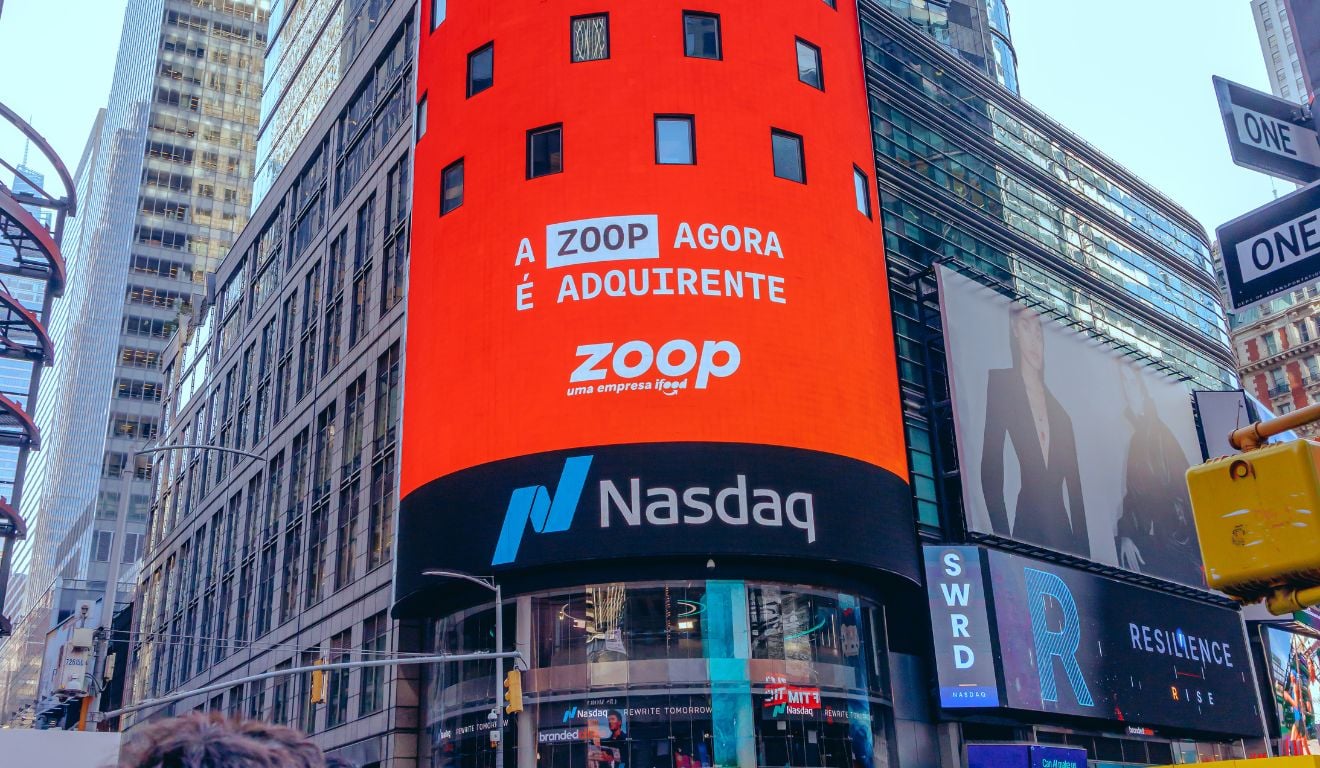
A Zoop, empresa do iFood especializada em finanças embarcadas (embedded finance), passa a operar oficialmente como adquirente. A companhia, que já atuava como subadquirente, instituição de pagamento e participante direto do Pix, agora tem conexão direta com as bandeiras de cartão, ampliando seu papel na cadeia de processamento de pagamentos.
Segundo Cesario Martins, CEO da Zoop, tornar-se adquirente oferece mais segurança a grandes ecossistemas que dependem da empresa para operações críticas, como serviços financeiros. “O cliente precisa ter muita tranquilidade em relação à segurança e à governança, sabendo que vai estar na mesa quando houver mudanças na regulamentação. Quando você é um grande ecossistema, precisa ter um parceiro com estrutura para ajudar em decisões complexas”, afirma.
O iFood será o primeiro cliente da adquirência própria da Zoop. De acordo com Thais Redondo, diretora de Pagamentos da Zoop e do iFood Pago, a intenção é estender o uso da estrutura aos demais clientes da empresa.
Atualmente, a fintech atende mais de 50 contas, entre elas iFood, Olist, Banco Cora, Banco Jota, TOTVS, Itaú, Nubank e Conta Azul. Nos últimos 12 meses, a Zoop registrou R$ 155 bilhões em volume total transacionado (TPV).
A empresa continuará operando como multiadquirente, com a estrutura própria como mais uma alternativa de processamento ao lado dos parceiros atuais. A meta é alcançar R$ 200 bilhões em TPV, objetivo que pretende atingir “com inovação, fazendo diferente”.
Resolução 522
O movimento da Zoop tem como pano de fundo a Resolução 522 do Banco Central (BC), publicada em novembro de 2025, que altera as regras para o gerenciamento centralizado de riscos nos arranjos de pagamento integrantes do Sistema de Pagamentos Brasileiro (SPB). A norma também estabelece novas responsabilidades para os participantes desses arranjos, incluindo subcredenciadores e marketplaces que atuam nessa função.
De acordo com Cesario, o BC tem elevado as exigências de governança em várias frentes, tendo a Resolução 522 como um dos exemplos. Para os marketplaces, explica o CEO, a mudança exige uma reorganização dos fluxos financeiros para que, na liquidação, movimentem apenas os valores que pertencem ao próprio negócio. Já as bandeiras passam a ter mais responsabilidades na definição dos critérios de gerenciamento de riscos e de exigência de garantias dos participantes do arranjo.
Esse cenário afeta o próprio iFood, que, segundo Cesario, tinha uma subadquirente própria para o marketplace e vê essa arquitetura mudar. “Muitos clientes marketplaces precisam de uma solução, porque percebem que, do jeito que estava antes, vão ter que mudar. Quem é o parceiro forte, que entende bem de marketplace e consegue dar uma solução que se sustente?”, questiona o executivo.
Ele descreve dois caminhos. No primeiro, já oferecido pela Zoop por ser uma instituição de pagamento regulada, o marketplace utiliza o split de pagamentos (divisão do valor das transações entre os envolvidos), realiza a liquidação e mantém apenas os valores relacionados ao próprio negócio. O restante da operação ocorre em ambiente regulado. No segundo, com a Zoop atuando como adquirente, o marketplace pode continuar como subadquirente e utilizar a estrutura da empresa dentro de uma conta regulada, o que, segundo Cesario, permite adequar a operação às novas regras.
Quem a Zoop quer atender
O foco inicial são os marketplaces. Cesario cita Decolar, Sympla, OLX e o próprio iFood entre os clientes desse segmento.
Segundo ele, a empresa se organizou ao longo do ano para que os marketplaces do grupo se adequassem à regulamentação. Ele define a estratégia como “inovação de dentro para fora”: as soluções são construídas primeiro para o ecossistema do iFood e, depois de amadurecidas, viram produto de prateleira.
A Zoop também mira bancos, fintechs e ERPs, suas três principais verticais de atuação. Muitos desses clientes atuam como subadquirentes e, pela regra de que não pode haver um “sub de sub”, não podiam contratar produtos como o Tap to Pay, um dos principais da empresa. Com a Zoop na posição de adquirente, essa barreira deixa de existir.
Cesario afirma que a estratégia não passa por competir por preço. “A gente não faz mais do mesmo. Não é o nosso jogo brigar por taxa. A gente traz tecnologia, traz coisas diferentes”, diz.
Velocidade de inovação e pagamentos agênticos
Segundo Cesario, o primeiro impacto esperado é a tranquilidade dos grandes clientes diante de mudanças regulatórias. O segundo é a velocidade na criação de produtos. Com conexão direta às bandeiras, a Zoop elimina um intermediário e, de acordo com o CEO, pode lançar inovações sem depender de uma terceira empresa.
Ele também menciona o lançamento de uma solução de pagamentos agênticos, que dá a agentes de IA a habilidade de comprar em nome do cliente. A lógica, segundo ele, é que esses agentes devem passar a fazer compras em marketplaces como iFood e Decolar, que precisam se adequar à regulamentação e estar preparados para vender a eles. “Somos um parceiro que não fala só de regulamentação, mas avenidas de crescimento para ajudar nossos clientes”, pontua.
Multiadquirência e performance
A decisão de manter a operação multiadquirente tem como objetivo melhorar a performance. “A adquirência própria amplia as nossas alternativas de processamento, mas não vamos abandonar os parceiros com quem operamos hoje. O objetivo é combinar todas as possibilidades para melhorar a taxa de aprovação e a estabilidade”, explica Thais.
O modelo exige uma operação estruturada em fallback, que redireciona o fluxo entre adquirentes. Os fluxos são direcionados para a adquirência própria ou para as parceiras de acordo com as necessidades e o perfil de cada cliente. Segundo a executiva, isso resulta em melhor índice de aprovação, controle operacional e segurança.
Thais acrescenta que a conexão direta com as bandeiras reduz o número de intermediários e dá à Zoop mais autonomia para inovar. “Não vou depender da velocidade e do roadmap dos parceiros com quem estou conectada. Diretamente, a gente consegue priorizar essa estratégia e trazer mais velocidade de inovação”, diz.
Adquirente construída com IA
O produto de adquirência foi desenvolvido com o apoio de agentes de inteligência artificial. Thais afirma que a Zoop trabalha em conjunto com as bandeiras para se tornar a adquirente mais moderna do Brasil e que o uso de IA acelerou o desenvolvimento da operação. “Conseguimos colocar de pé a adquirência em seis meses, o que tradicionalmente leva pelo menos três vezes mais”, diz.
Para isso, a empresa criou uma base de conhecimento com os manuais e documentos das bandeiras. Combinado aos protocolos que a Zoop precisa desenvolver, como os de autorização e liquidação, esse material orienta os agentes de IA que apoiam o time de tecnologia na construção de cada etapa. As ferramentas também são usadas em outras frentes, como gestão, dashboards de acompanhamento e construção de fluxos e integrações.
Outro diferencial apontado por Thais é a adoção da ISO 20022, padrão internacional de mensagens financeiras que permite transmitir dados mais ricos e estruturados. A executiva afirma que a Zoop será a primeira adquirente do Brasil certificada nesse padrão. Segundo ela, outros players do mercado ainda operam com a ISO 8583, tradicionalmente usada em mensagens de transações com cartões. A empresa afirma que a mudança permitirá modernizar a comunicação entre os participantes do fluxo de pagamentos.
O post Zoop vira adquirente para atender marketplaces sob nova regra do BC apareceu primeiro em Startups.


