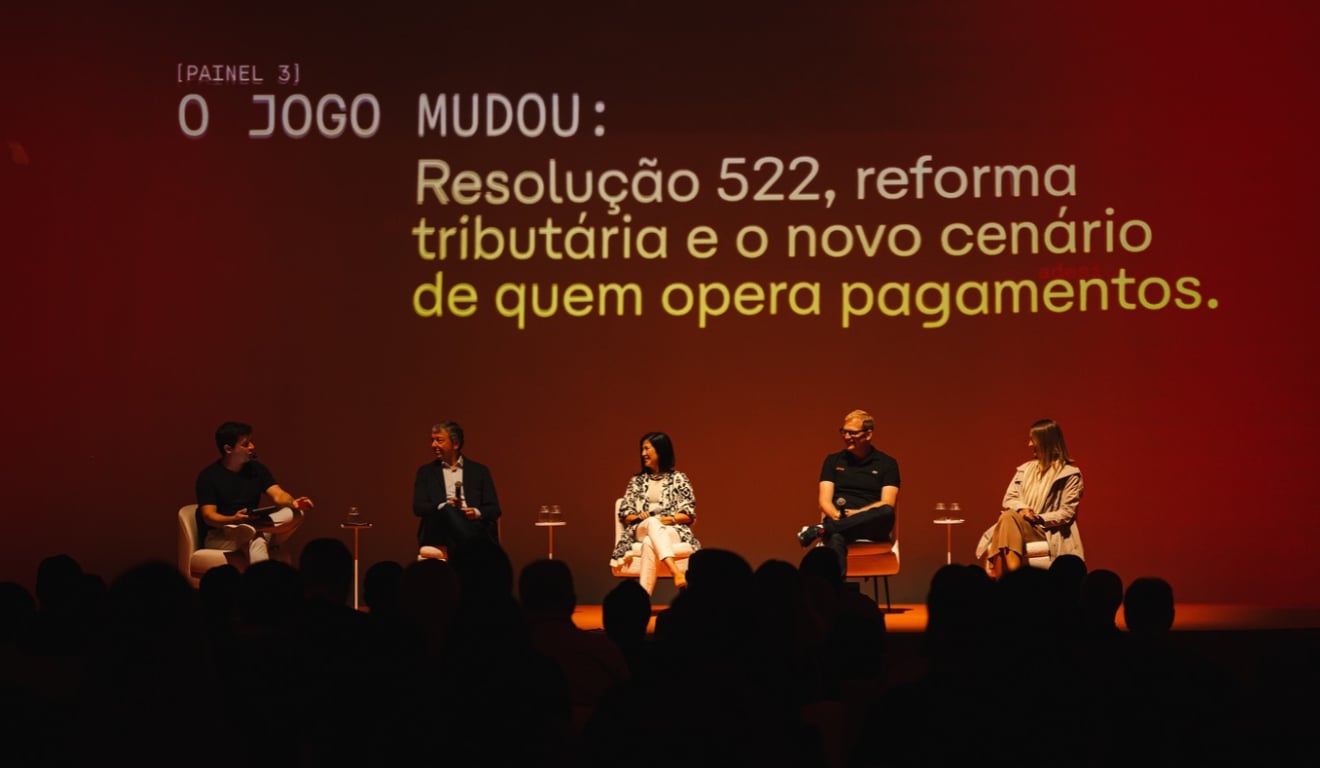
Existe uma “premissa” que todo brasileiro segue quando uma nova regra ou lei é criada no país: que ela não vai pegar, vai ser contestada, ou vai ser adiada. Mas esse cálculo já não faz mais sentido. “Tem muita gente cuja reação é: será que cola mesmo? Será que alguém vai contestar?”, disse Giancarlo Grecco, CEO da bandeira Elo. “[Mas o movimento tem que ser] Vamos para a próxima página já. Vamos entender como vai ser a implementação e, obviamente, os custos e os riscos envolvidos”, pontuou. O executivo participou de painel sobre regulação durante o Zoop Summit 2026, em São Paulo.
E o argumento aqui não é uma questão moral. Mas sim operacional. Duas mudanças que estão redesenhando o setor de pagamentos no Brasil, por exemplo — a reforma tributária e a Resolução 522 do Banco Central — têm em comum o fato de que o trabalho de adaptação leva mais tempo do que o prazo que sobra depois que a regra fica clara. E, no caso da reforma, a regra vai chegar antes do mecanismo que a faz funcionar.
A regra chega antes do mecanismo
O split payment ilustra bem isso. Ele virou o símbolo do que as empresas temem na reforma tributária: o imposto retido na origem, o dinheiro que sai do caixa e vai para o governo antes mesmo de entrar na operação.
Mas e se a perspectiva fosse outra? “O problema vem não do split, mas sim do CVP, o crédito vinculado ao pagamento”, disse Cristiane Coelho, diretora-presidente da Confederação Nacional das Instituições Financeiras, a Fin, que subiu ao palco vindo de uma transmissão da Receita Federal exatamente para dar updates sobre a reforma. “O split vem melhorar o problema”, acrescentou.
A mecânica é esta. Na reforma, o crédito tributário só existe se o tributo tiver sido efetivamente pago. “Se em janeiro você fez uma compra de um outro business esperando ter o crédito, você não vai ter, porque obviamente o seu fornecedor não pagou o tributo”, explicou a especialista. O split resolveria isso automaticamente, separando o imposto no momento da transação.
Mas o split não entra em janeiro. A previsão é para o segundo semestre de 2027. “Esse é o calendário que a gente tem hoje nas nossas diretrizes”, disse Cristiane. “Eu tenho colocado o desafio para ver se a gente consegue antecipar, mas é muito otimismo da minha parte”, ponderou. Oficialmente, não há data anunciada. O que não foi adiado é a reforma. Segundo ela, na transmissão da Receita com participação do Ministério da Fazenda, CNC, Fecomercio e Sebrae, a data de janeiro foi mantida.
Sobraria um intervalo de pelo menos seis meses em que a regra nova vale sem a ferramenta que a sustenta. A solução apresentada pelo governo para atravessá-lo é uma apuração provisória: a empresa mapeia os créditos que espera ter dos fornecedores, paga apenas a diferença e acerta depois. “Se o seu fornecedor não pagar, lá na frente você terá que rever na apuração definitiva e pagar a mais”, disse Cristiane.
Mas isso ainda carece de uma nova lei para entrar em prática. Ou seja, a ponte entre janeiro e o split existe hoje como intenção declarada, não como norma. Assim, quem estiver esperando o quadro ficar nítido para começar a se mexer vai esperar até depois de o problema ter começado.
“Não é uma coisa simples de trinta dias”
Do lado de quem vai operar tudo isso, o alerta foi mais concreto: a mudança não é tributária, é sistêmica. “A gente está começando a desenhar como é que o restaurante vai entender que ele vendeu 100 reais e recebeu só 80, e como ele reconcilia isso com o que cai no banco e com a nota fiscal”, disse Thomas Barth, COO da Zoop e do iFood Pago. “Mexe em todos os sistemas da empresa”, afirmou.
Daí o conselho de não esperar a obrigatoriedade. “Não é uma coisa simples de trinta dias. A gente está nessa jornada há quase um ano”, afirmou. “Quando ela vier, talvez você tenha um espaço muito curto e precise parar a empresa para fazer tudo de uma vez”, alertou. Segundo ele, a Zoop é uma das três únicas empresas do país homologadas para operar o mecanismo e a única fintech dentre elas. As outras duas são instituições financeiras de grande porte.
É importante destacar que, inicialmente, o split payment vale apenas para vendas entre empresas. Quem vende para o consumidor final não é atingido. Por enquanto. Só que ninguém escapa pelo outro lado, o da compra. “O restaurante que vende para outros business não vai ser todo mundo impactado. Mas certamente o restaurante, na compra dele, vai precisar pedir para o fornecedor usar o split”, disse a tributarista. “Porque se ele não fizer, já não vai ter crédito”, disse Cristiane.
Em plataformas com base pulverizada, isso vira problema de comunicação antes de virar problema fiscal. Natalia Miyabara, diretora de produtos de serviços financeiros da Hotmart, descreveu o esforço de traduzir a mudança para centenas de milhares de criadores de conteúdo. “Não é esperado que ninguém seja expert tributário dentro do nosso mercado”, disse. A empresa vem produzindo conteúdo sobre tributação dentro da própria plataforma e apoia a operação na automação de faturamento que comprou com a eNotas, hoje presente em mais de 60% dos grandes clientes. O que mais preocupa, segundo ela, não é a emissão da nota. É o caixa. “Tem toda uma parte importante de gestão de fluxo de caixa que acaba impactando os nossos clientes”, acrescentou.
Esconder embaixo do colchão ou ajudar a desenhar
O segundo argumento do painel foi sobre o que fazer no intervalo entre a regra aparecer e a regra valer. A resposta foi menos óbvia do que “acompanhar”.
A tributarista contou como o setor financeiro recebeu o split quando ele surgiu. “A gente não queria de jeito nenhum. E de repente era inevitável, ele veio. E aí: eu vou me esconder embaixo do colchão ou vou tentar fazer com que ele entre da forma melhor para o nosso ecossistema”, questionou.
A defesa que ela faz é a do trabalho das associações — não como lobby, mas como instrumento de navegação. “Se você for navegar essas águas sem um elemento associativo, talvez você tenha mais medo do que efetivamente aquela água turva pode apresentar”, argumentou. João, da Elo, fez a recomendação equivalente do lado de quem precisa se adaptar: procurar quem está implementando, não só ler o texto. “Uma coisa é a resolução em si, ou a regra que vai ser estabelecida. Outro ponto é a implementação”, afirmou.
A regra que já está valendo
Para quem quiser um ensaio do que acontece quando a regra chega, basta olhar para trás um ano. A Resolução 522 do Banco Central, publicada em novembro de 2025, reorganizou a cadeia de garantias dos arranjos de pagamento e, no fim da fila, colocou a bandeira.
“A bandeira hoje é responsável pelo fluxo de pagamentos de toda a cadeia”, disse Giancarlo, da Elo. O pedido de garantias passa a ser centralizado nela: um credenciador não pode mais exigir garantia de um subcredenciador por conta própria, e as garantias precisam ter anuência da bandeira. Numa situação de estresse, a ordem é esgotar todos os instrumentos de garantia do sistema; se ainda sobrar risco, a bandeira entra com recursos próprios para que o dinheiro chegue ao estabelecimento. “Esse pedaço, que a gente chama de risco residual, era uma parte do ecossistema que ainda não tinha sua responsabilidade muito clara.”
Um ano depois da publicação, o ajuste ainda está em curso. O Banco Central deu seis meses para as bandeiras submeterem novos regulamentos, o que foi feito em maio, e desde então há reuniões quase semanais via ABECS. “Em 2027 a gente vai ver efetivamente como esse cenário vai ficar”, contou Giancarlo.
Sobre custos adicionais, o executivo foi contido. Para a Elo, o impacto foi “quase nulo”, e o aumento deve ser “marginal”, porque a companhia já mantinha estrutura de análise de risco e reserva própria para garantir transações. Para a indústria, reconhece, o volume de informação exigido é muito maior. É exatamente o ponto do painel: um ano de prazo regulatório virou um ano de trabalho, e nem assim acabou. “Essa é uma jornada sem volta agora no país”, disse o Thomas, da Zoop.
O post Apostar que a lei não vai pegar ficou caro apareceu primeiro em Startups.


